Modèle de facture auto-entrepreneur à remplir, en PDF
Remplissez la facture en ligne. Le modèle ajoute les mentions obligatoires (« EI », franchise de TVA, pénalités de retard), signale celles qui manquent, et vous téléchargez le PDF. Sans inscription, rien ne quitte votre navigateur.
- Gratuit, calcul dans votre navigateur
- 7 sources officielles
- À jour au
Sur cette page 8 sections
Les mentions obligatoires d'une facture
Une facture doit comporter ces mentions, que le client soit un particulier, une entreprise ou une administration F31808 (source officielle, nouvel onglet) . Le modèle les demande toutes, et ajoute lui-même celles qui ne dépendent que de vos choix.
| Mention | Précision |
|---|---|
| Votre nom, suivi ou précédé de « EI » | « Entrepreneur individuel » en toutes lettres convient aussi. Nom commercial en plus, si vous en avez un. |
| Votre adresse et votre Siren | Le Siret, qui commence par le Siren, convient. Commerçant : RCS et ville du greffe. |
| Le nom et l’adresse du client | Raison sociale pour une entreprise. |
| Un numéro unique | À la suite du précédent, sans trou ni doublon. |
| La date d’émission | Le jour où vous établissez la facture. |
| La date de la vente ou de la prestation | Le jour de la livraison ou de la fin de la prestation. |
| Le détail | Pour chaque ligne : désignation précise, quantité, prix unitaire HT, taux de TVA ou mention de franchise. |
| Le total HT et le total TTC | En franchise, le total HT est le montant à payer. |
| La date de paiement | Le jour où le règlement doit être fait. |
| Le taux des pénalités de retard | Dues dès le lendemain de la date de paiement, sans rappel. |
| L’escompte pour paiement anticipé | « Escompte pour paiement anticipé : néant » si vous n’en accordez pas. |
Sources entreprendre.service-public.gouv.fr, autoentrepreneur.urssaf.fr Mis à jour le
Une mention manquante ou fausse coûte 15 € d'amende, dans la limite de 25 % du montant de la facture F23208 (source officielle, nouvel onglet) .
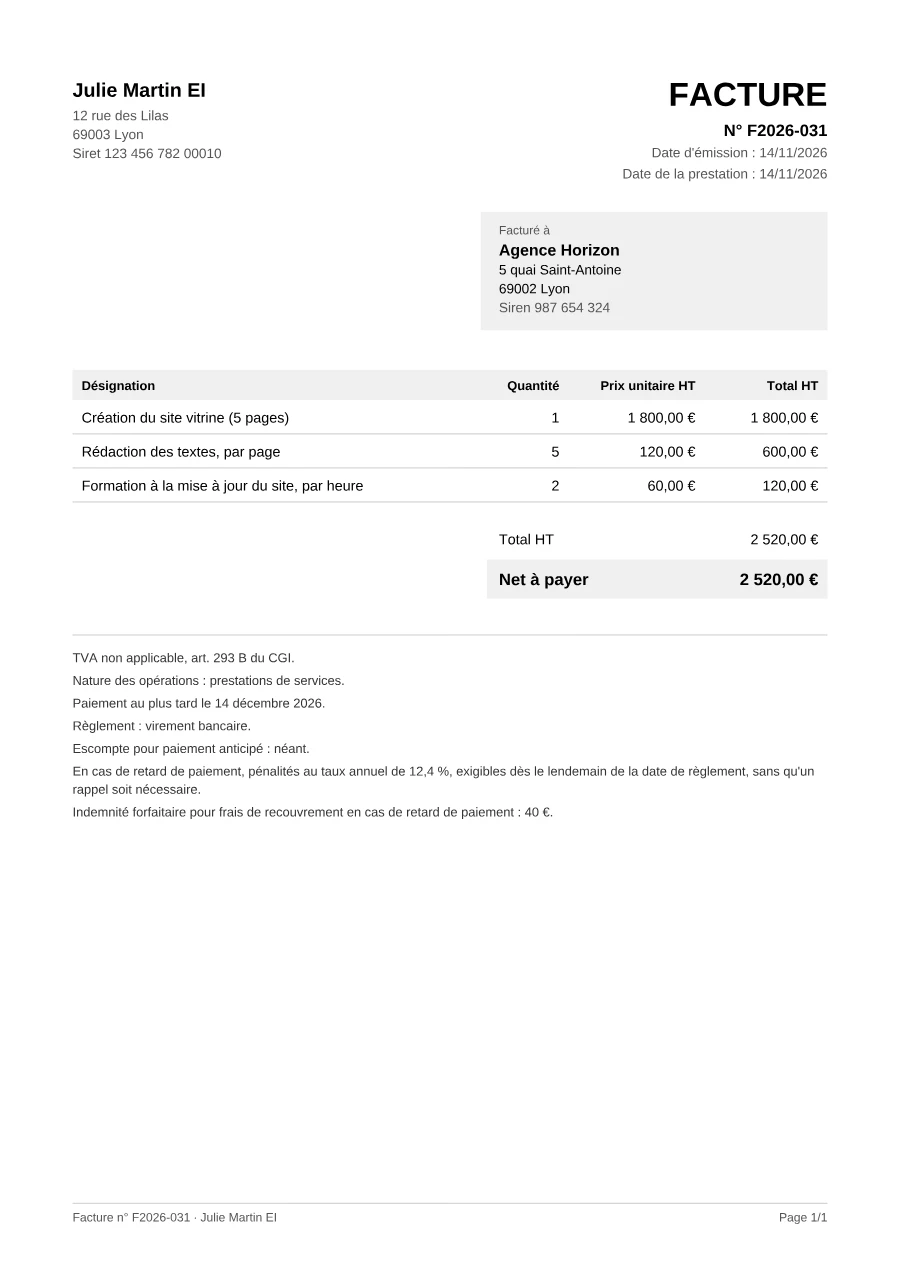
Exemple de facture d'auto-entrepreneur pour une prestation de service
Cette facture prolonge le devis d'exemple. Le site est livré, et la graphiste, en franchise de TVA, facture l'agence, un client professionnel. Chaque repère renvoie à son explication, sous la facture. Le modèle produit exactement cette mise en page.
Exemple · coordonnées fictives
Julie Martin EI
12 rue des Lilas
69003 Lyon
Siret 123 456 782 00010
FACTURE
N° F2026-031
Date d’émission : 14/11/2026
Date de la prestation : 14/11/2026
Facturé à
Agence Horizon
5 quai Saint-Antoine
69002 Lyon
Siren 987 654 324
| Désignation | Quantité | Prix unitaire HT | Total HT |
|---|---|---|---|
| Création du site vitrine (5 pages) | 1 | 1 800,00 € | 1 800,00 € |
| Rédaction des textes, par page | 5 | 120,00 € | 600,00 € |
| Formation à la mise à jour du site, par heure | 2 | 60,00 € | 120,00 € |
Total HT2 520,00 €
Net à payer2 520,00 €
TVA non applicable, art. 293 B du CGI.
Nature des opérations : prestations de services.
Paiement au plus tard le 14 décembre 2026.
Règlement : virement bancaire.
Escompte pour paiement anticipé : néant.
En cas de retard de paiement, pénalités au taux annuel de 12,4 %, exigibles dès le lendemain de la date de règlement, sans qu'un rappel soit nécessaire.
Indemnité forfaitaire pour frais de recouvrement en cas de retard de paiement : 40 €.
- Le vendeur : votre nom suivi de « EI », votre adresse et votre Siret.
- Le client : nom et adresse ; pour un client professionnel, son Siren, obligatoire sur les factures des micro-entreprises à partir du 1er septembre 2027.
- Les références : un numéro unique, chronologique et sans trou, la date d’émission et la date de la prestation.
- Le détail : désignation, quantité et prix unitaire HT de chaque prestation, repris du devis accepté.
- Le net à payer : en franchise de TVA, il est égal au total HT.
- Les mentions : la mention de franchise et la nature des opérations, obligatoire à partir du 1er septembre 2027. Puis la date limite de paiement, 30 jours ici et 60 au plus entre professionnels. S’y ajoutent l’escompte « néant », le taux des pénalités de retard (8,25 % au minimum) et, pour un client professionnel, l’indemnité de 40 €.
Télécharger cet exemple en PDF, tel que le modèle le produit.
Client professionnel ou particulier
Avec un client professionnel, trois règles s'ajoutent F23211 (source officielle, nouvel onglet) :
- l'indemnité forfaitaire pour frais de recouvrement, de 40 €, due pour chaque facture payée en retard : elle doit figurer sur la facture ;
- des pénalités de retard d'au moins 8,25 % par an, 3 fois le taux d'intérêt légal. Le taux conseillé, le taux de la BCE majoré de 10 points, est de 12,4 % jusqu'au 31 décembre 2026 ;
- un paiement 30 jours après la livraison ou la prestation, sauf accord différent, et au plus tard 60 jours après l'émission de la facture.
Taux des pénalités vérifiés chaque semaine : celui de la BCE sur ses données publiques, le minimum sur la fiche F23211. Comment nous contrôlons Dernier contrôle le
À partir du 1er septembre 2027, vos factures indiqueront aussi le numéro Siren de vos clients professionnels. Elles préciseront la nature des opérations : livraisons de biens, prestations de services, ou les deux F31808 (source officielle, nouvel onglet) . Le modèle prévoit déjà ces deux mentions.
Avec un particulier, pas d'indemnité forfaitaire. Si vous lui vendez certains biens (électroménager, informatique, téléphonie, jouets, articles de sport, montres…), la facture indique l'existence de la garantie légale de conformité et sa durée, 2 ans F31808 (source officielle, nouvel onglet) .
La mention de franchise de TVA
En franchise de TVA, votre facture ne compte pas de TVA : le total HT est le montant à payer. Elle doit porter la mention « TVA non applicable, art. 293 B du CGI » autoentrepreneur.urssaf.fr (source officielle, nouvel onglet) . Avec le passage de la TVA dans le CIBS, le 1er janvier 2027, la rédaction devient « TVA non applicable, art. L. 233-3 du CIBS » impots.gouv.fr (source officielle, nouvel onglet) . L'ancienne reste admise sur les factures jusqu'au 30 juin 2028 bofip.impots.gouv.fr (source officielle, nouvel onglet) . Le simulateur de seuil de TVA vous dit si vous restez en franchise.
Notre guide de la mention TVA non applicable, art. 293 B du CGI dit ce que coûte un oubli, et que faire si vous avez facturé la TVA par erreur.
Si vous facturez la TVA, chaque ligne porte son taux, et la TVA est totalisée par taux. Votre numéro de TVA intracommunautaire devient obligatoire au-delà de 150 € HT F31808 (source officielle, nouvel onglet) . Pour passer d'un prix TTC à un prix HT, utilisez le calcul de TVA.
Une prestation de services à un professionnel d'un autre pays de l'UE suit d'autres règles, même en franchise. La facture porte votre numéro de TVA, celui du client et la mention « Autoliquidation », quel que soit son montant bofip.impots.gouv.fr (source officielle, nouvel onglet) . Notre guide du numéro de TVA intracommunautaire détaille ce cas.
Numéroter et corriger ses factures
Chaque facture a un numéro unique, pris dans une suite chronologique et continue : deux factures ne portent jamais le même numéro, et aucun numéro ne manque F23208 (source officielle, nouvel onglet) . Vous pouvez choisir le format, par exemple F2026-001, F2026-002. Si vous cochez « Retenir mes coordonnées », le modèle vous propose le numéro qui suit votre dernière facture téléchargée.
Une facture envoyée ne se modifie pas. Pour corriger une erreur avant le paiement, émettez une facture rectificative, avec un nouveau numéro et la mention « annule et remplace la facture n° … ». Après le paiement, toute correction ou annulation passe par une facture d'avoir, numérotée comme les autres factures ou dans sa propre série F23208 (source officielle, nouvel onglet) .
Gardez vos factures 10 ans. Sur papier, la facture est rédigée en double exemplaire : l'original pour le client, le second pour vous F23208 (source officielle, nouvel onglet) .
La facture électronique en 2027
Le PDF de ce modèle est une facture valable, à envoyer par courriel ou à imprimer. Ce n'est pas une facture électronique au sens de la réforme : celle-ci est créée par un logiciel et transmise par une plateforme agréée entreprendre.service-public.gouv.fr (source officielle, nouvel onglet) . La page facture électronique auto-entrepreneur explique ce que la réforme change pour vous, et quand.
- Jusqu'au 1er septembre 2027, le PDF convient pour tous vos clients.
- À partir du 1er septembre 2027, vos factures à des entreprises établies en France devront être électroniques. Pour vos clients particuliers ou à l'étranger, le PDF reste possible, mais certaines données de ces ventes seront transmises à l'administration par votre plateforme.
Déjà concerné en réception
Depuis le 1er septembre 2026, vous devez pouvoir recevoir les factures électroniques de vos fournisseurs par une plateforme agréée. Plusieurs le font gratuitement, et nous comparons ces offres de facture électronique gratuites.
Pour préparer 2027, le comparatif des logiciels de facturation classe les offres, gratuites comprises, selon vos besoins. Le questionnaire « Suis-je concerné ? » vous donne vos obligations selon vos clients.
Questions fréquentes
Quelles sont les mentions obligatoires sur une facture d’auto-entrepreneur ?
Votre nom suivi de « EI », votre adresse et votre Siret, puis le nom et l'adresse du client. Ensuite, un numéro unique, la date d'émission et celle de la vente ou de la prestation, le détail (désignation, quantité, prix unitaire HT) et les totaux. Ajoutez la date de paiement, le taux des pénalités de retard et l'escompte, ou « néant ». En franchise de TVA, ajoutez « TVA non applicable, art. 293 B du CGI ». Pour un client professionnel, ajoutez l'indemnité forfaitaire de 40 €.
Où trouver un exemple de facture d’auto-entrepreneur ?
Sur cette page, sous le modèle. C'est une facture de prestation de service à un client professionnel, en franchise de TVA, remplie et annotée mention par mention. Elle se télécharge en PDF, avec des coordonnées fictives.
Faut-il écrire « EI » sur une facture d’auto-entrepreneur ?
Oui. Votre nom doit être précédé ou suivi de « Entrepreneur individuel » ou de « EI » sur vos factures, comme sur tous vos documents professionnels.
Un auto-entrepreneur doit-il mettre un numéro de TVA sur ses factures ?
En franchise de TVA, non : vous n'en indiquez pas, vous écrivez « TVA non applicable, art. 293 B du CGI ». Si vous facturez la TVA, votre numéro de TVA intracommunautaire est obligatoire sur toute facture de plus de 150 € HT.
Une facture en PDF est-elle valable ?
Oui, jusqu'au 1er septembre 2027 pour vos clients professionnels établis en France, et sans limite pour vos clients particuliers ou à l'étranger. À partir du 1er septembre 2027, vos factures aux entreprises en France devront être des factures électroniques, transmises par une plateforme agréée.
Quel taux de pénalités de retard indiquer ?
Le taux que vous choisissez, mais au moins 8,25 % avec un client professionnel (3 fois le taux d'intérêt légal). Le taux conseillé est le taux de la Banque centrale européenne, majoré de 10 points : 12,4 % du 1er juillet 2026 au 31 décembre 2026.
Comment corriger une facture déjà envoyée ?
Ne la modifiez pas. Avant le paiement, émettez une facture rectificative, avec un nouveau numéro et la mention « annule et remplace la facture n° … ». Après le paiement, toute correction ou annulation passe par une facture d'avoir, qui a son propre numéro.
Sources
- Mentions obligatoires sur une facture entreprendre.service-public.gouv.fr · page datée du
- Tout savoir sur la facturation entreprendre.service-public.gouv.fr · page datée du
- Délais de paiement entre professionnels et pénalités de retard entreprendre.service-public.gouv.fr · page datée du
- Rédiger une facture autoentrepreneur.urssaf.fr
- BOI-RES-TVA-000253 — Dispositions transitoires de l'ordonnance codifiant la TVA dans le CIBS bofip.impots.gouv.fr · page datée du
- En tant que micro-entrepreneur, puis-je être redevable de la TVA ? impots.gouv.fr · page datée du
- Comment se mettre en conformité avec l’obligation de facturation électronique ? entreprendre.service-public.gouv.fr · page datée du
Sources relevées le , page mise à jour le par Julien Fourel. Notre méthode · Journal des mises à jour
Un chiffre faux ou dépassé ? Signalez-le, idéalement avec le lien de la page officielle : nous vérifions, corrigeons et datons la correction dans le journal.
Autres outils
- Modèle de devis Un devis clair, prêt à envoyer, en PDF. Créer
- TVA non applicable, art. 293 B du CGI La mention à écrire sur vos factures et devis en franchise, ce qu’elle change pour vos clients, et la date où elle change. Lire
- Logiciel de facturation auto-entrepreneur Chez chaque éditeur, la formule qui fait ce dont vous avez besoin, et son prix. Comparer
- Facture électronique pour un auto-entrepreneur Ce que la réforme vous demande, et à quelles dates. Lire
- Seuil de franchise de TVA Devez-vous facturer la TVA cette année ? Vérifier
- Assurance RC pro auto-entrepreneur Quand elle est obligatoire, et le prix que chaque assureur affiche pour votre activité. Comparer